

blu by BCA Digital
oleh BCA Digital
4,8
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,8
- Harga
- Free
- Unduh
- 5.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
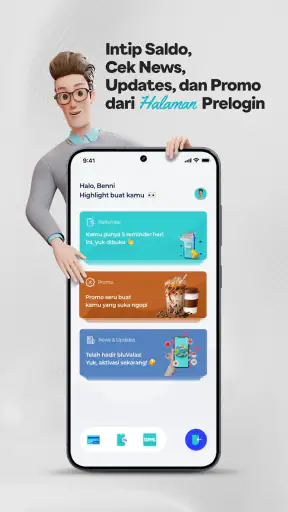
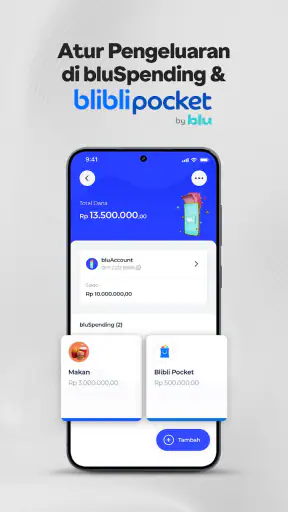
 Analisis oleh Getfullapps
Memilih aplikasi bank digital biasanya terasa mudah sampai saya benar-benar memakainya untuk kebutuhan sehari-hari. Saya ingin proses buka rekening tidak bertele-tele, pemindahan uang bisa dilakukan tanpa banyak langkah, dan tabungan tidak bercampur dengan uang belanja. Dalam pengalaman saya, blu by BCA Digital paling menarik ketika dipakai sebagai pusat pengaturan uang yang sederhana: menerima dana, membagi tabungan, melakukan pembayaran, lalu memantau semuanya dari satu aplikasi.
Aplikasi keuangan dari BCA Digital ini tersedia gratis dan ditujukan untuk pengguna umum dengan rating usia 3+. Ia sudah digunakan oleh lebih dari lima juta orang, dengan rata-rata penilaian 4,8 dari sekitar seratus empat puluh satu ribu rating. Angka itu memang bukan jaminan setiap orang akan cocok, tetapi cukup menunjukkan bahwa blu sudah menjadi pilihan yang dikenal luas, bukan aplikasi yang masih terasa eksperimental.
Cara kerja blu dalam rutinitas harian
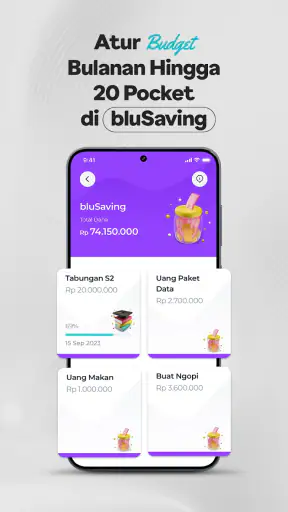
Alur paling masuk akal dimulai dari rekening utama. Saya membayangkan rekening ini sebagai tempat menerima uang dan membayar kebutuhan rutin, bukan sebagai satu-satunya tempat menyimpan semua dana. Setelah itu, uang bisa dipisahkan sesuai tujuan agar saldo untuk makan, tagihan, dan tabungan tidak terus bercampur.
Pemisahan seperti ini memberi manfaat praktis yang sering lebih penting daripada tampilan aplikasi. Ketika uang untuk kebutuhan mingguan sudah dipisahkan, saya tidak perlu menghitung ulang setiap kali ingin membeli sesuatu. Saya cukup melihat ruang yang memang disiapkan untuk kebutuhan tersebut. Kebiasaan ini juga membuat pengeluaran impulsif lebih mudah terlihat karena saldo untuk tujuan lain tidak ikut terasa seperti uang bebas.
Fungsi yang berkaitan dengan menabung, deposito, transaksi online, dan QRIS membuat blu cocok untuk beberapa kebutuhan sekaligus. Saya tidak harus membuka aplikasi berbeda hanya untuk membayar di toko, menyimpan dana tujuan, atau memeriksa apakah uang masuk sudah diterima. Namun, kemudahan ini tetap paling terasa jika sejak awal saya menentukan peran setiap saldo, bukan sekadar memindahkan uang tanpa rencana.
Contoh sederhananya terjadi setelah menerima pemasukan bulanan. Saya akan menyisihkan bagian untuk kebutuhan wajib, memisahkan dana belanja harian, lalu menaruh uang yang tidak perlu disentuh dalam simpanan tujuan. Jika ada dana yang memang akan disimpan lebih lama, deposito bisa dipertimbangkan. Pola ini lebih aman daripada menunggu sisa uang di akhir bulan, karena biasanya sisa tersebut sudah habis tanpa terasa.
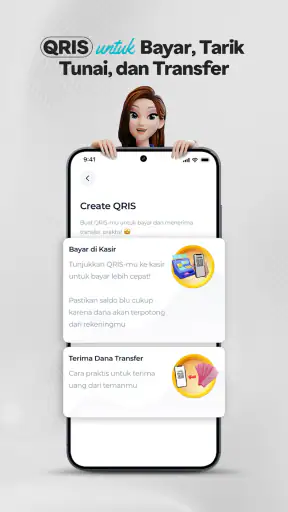
Untuk pembayaran di toko, QRIS menjadi pilihan yang praktis ketika kasir menyediakannya. Saya menyukai pendekatan ini karena tidak perlu membawa kartu atau menghitung uang tunai. Meski begitu, saya tetap akan memeriksa nama penerima dan jumlah transaksi sebelum mengonfirmasi. Kecepatan pembayaran tidak boleh membuat pemeriksaan dasar dilewati.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Transaksi online juga terasa lebih teratur jika saya menggunakan rekening utama sebagai sumber pembayaran, sementara tabungan tujuan dibiarkan terpisah. Ini merupakan kebiasaan kecil, tetapi membantu mengurangi risiko memakai dana yang sebenarnya disiapkan untuk kebutuhan tertentu. Keunggulan blu bukan hanya pada jumlah fitur, melainkan pada cara fitur-fitur itu membantu saya memberi batas pada uang.
Pengaturan yang layak diperiksa sejak awal
Saat pertama kali selesai membuat rekening, saya tidak akan langsung menganggap pekerjaan selesai. Saya akan memeriksa profil, keamanan akses, cara konfirmasi transaksi, dan notifikasi yang tersedia. Pengaturan seperti ini sering diabaikan karena tidak terlihat semenarik fitur pembayaran, padahal justru menentukan seberapa cepat saya menyadari aktivitas yang tidak biasa.
Notifikasi sebaiknya disesuaikan dengan kebiasaan penggunaan. Jika saya sering memakai QRIS atau berbelanja online, pemberitahuan transaksi masuk dan keluar membantu mencocokkan pembayaran dengan catatan pribadi. Jika notifikasi terlalu ramai, saya cenderung mengabaikannya. Karena itu, saya akan menjaga agar pemberitahuan penting tetap mudah dibedakan dari informasi yang kurang mendesak.
Saya juga menyarankan pengguna mengaktifkan pengamanan perangkat dan tidak membagikan kode akses kepada siapa pun. Ini terdengar mendasar, tetapi bank digital sangat bergantung pada keamanan ponsel. Menggunakan aplikasi pada perangkat yang sering dipinjamkan, membiarkan layar terbuka, atau menyimpan kode di tempat yang mudah ditemukan dapat menghapus manfaat dari sistem keamanan yang sudah tersedia.
Perhatikan pula versi aplikasi. Saat ini blu berada pada versi 2.17.0 dan dapat digunakan pada perangkat dengan Android 7.0 atau yang lebih baru. Bagi pengguna Android lama, pemeriksaan kompatibilitas ini penting sebelum menjadikan blu sebagai rekening utama. Saya tidak menyarankan memaksakan penggunaan pada perangkat yang sudah lambat, sering kehabisan ruang, atau jarang menerima pembaruan keamanan.
Pengaturan lain yang penting adalah cara saya menyimpan bukti transaksi. Untuk pembayaran yang berkaitan dengan pekerjaan, sewa, atau pembelian bernilai besar, saya akan menyimpan bukti setelah transaksi berhasil. Jangan hanya mengandalkan ingatan atau riwayat yang belum pernah diperiksa. Kebiasaan membuat folder atau catatan khusus membantu ketika perlu mencocokkan pengeluaran di akhir bulan.
Pola cepat untuk mengurangi langkah yang berulang
Pengguna berpengalaman biasanya tidak mencari cara untuk menekan tombol sebanyak mungkin. Mereka membangun pola yang sama setiap kali melakukan pekerjaan tertentu. Di blu, pola tersebut bisa dimulai dengan menetapkan rekening utama untuk transaksi dan membuat pembagian tabungan berdasarkan tujuan yang benar-benar dipakai, bukan membuat terlalu banyak kategori yang akhirnya sulit dipantau.
Saya lebih menyukai beberapa tujuan yang jelas daripada banyak ruang tabungan dengan nama yang membingungkan. Misalnya, kebutuhan tahunan, dana darurat, dan rencana pembelian besar memiliki alasan yang mudah dipahami. Jika setiap tujuan terlalu spesifik, saya justru menghabiskan waktu memindahkan uang antarbagian tanpa mendapatkan gambaran yang lebih baik.
Untuk pemasukan rutin, saya akan melakukan pembagian pada hari yang sama. Menunda sampai akhir minggu membuat uang lebih mudah tercampur dengan pengeluaran kecil. Pola yang konsisten juga membuat saya segera tahu jika jumlah pemasukan berubah atau ada transaksi yang tidak sesuai kebiasaan. Ini bukan fitur otomatis yang perlu saya klaim ada; ini adalah metode penggunaan yang bisa dilakukan dengan disiplin.
Saat membayar lewat QRIS, saya akan menyiapkan urutan pemeriksaan singkat: lihat nama penerima, cocokkan nominal, lalu konfirmasi. Urutan ini mengurangi kesalahan ketika berada di tempat ramai. Saya juga tidak akan melakukan pembayaran sambil terburu-buru berpindah aplikasi atau berbicara, karena kesalahan pada layar konfirmasi biasanya lebih sulit diperbaiki daripada kesalahan saat memilih barang.
Untuk transaksi online, saya menyarankan membuat kebiasaan memeriksa saldo sebelum dan sesudah pembayaran jika nominalnya cukup besar. Perubahan saldo menjadi tanda sederhana bahwa transaksi benar-benar selesai. Setelah itu, bukti pembayaran dapat disimpan jika barang belum langsung diterima atau jika transaksi berkaitan dengan penggantian biaya.
Deposito sebaiknya diperlakukan berbeda dari tabungan biasa. Saya hanya akan menaruh dana yang tidak diperlukan untuk kebutuhan dekat. Jangan memindahkan uang sewa, biaya sekolah, atau dana darurat ke produk yang membuat aksesnya tidak sesederhana saldo harian. Kecepatan memindahkan uang bukan alasan untuk mengabaikan kapan dana itu harus tersedia kembali.
Trik lain yang berguna adalah melakukan pemeriksaan mingguan singkat. Saya akan melihat transaksi, mencocokkannya dengan catatan pengeluaran, lalu memeriksa apakah pembagian tabungan masih masuk akal. Pemeriksaan singkat dan rutin lebih mudah dipertahankan daripada audit besar yang hanya dilakukan ketika saldo sudah terasa bermasalah.
Kapan blu terasa lebih unggul daripada cara biasa
Dibandingkan menyimpan semua uang dalam satu rekening konvensional, blu menawarkan pengalaman yang lebih cocok untuk orang yang ingin mengatur tujuan secara terpisah. Saya tidak perlu mengandalkan amplop fisik atau catatan manual untuk mengingat uang mana yang boleh dipakai. Bagi pekerja lepas, mahasiswa, pasangan yang sedang mengumpulkan dana, atau siapa pun yang ingin membatasi pengeluaran, pendekatan ini terasa lebih nyata daripada sekadar melihat satu angka saldo.
Dibandingkan dompet digital, blu lebih cocok sebagai tempat mengelola dana utama dan simpanan, bukan hanya tempat membayar cepat. Dompet digital biasanya terasa praktis untuk transaksi kecil dan promosi tertentu, sedangkan rekening bank digital memberi konteks yang lebih baik untuk menerima pemasukan, menyimpan dana, dan memisahkan tujuan. Saya masih bisa memakai keduanya, tetapi tidak akan menjadikan dompet digital sebagai satu-satunya tempat mengatur uang.
Dibandingkan bank tradisional, keunggulan blu ada pada pengalaman yang lebih berpusat pada ponsel. Saya tidak perlu menjadikan kunjungan ke cabang sebagai bagian dari rutinitas. Namun, orang yang sangat bergantung pada layanan tatap muka atau membutuhkan bantuan langsung mungkin akan lebih nyaman dengan bank yang memiliki jaringan kantor dan proses konvensional yang sudah mereka kenal.
Pengguna yang sekadar membutuhkan rekening untuk menerima transfer juga bisa memakai blu, tetapi manfaat terbesarnya baru terasa ketika fitur pemisahan tabungan, deposito, transaksi online, dan QRIS dipakai sebagai satu kebiasaan. Jika hanya membuka aplikasi sesekali untuk mengecek saldo, perbedaan pengalaman dengan rekening biasa mungkin tidak terlalu besar.
Batasan yang perlu dipahami sebelum menjadikannya rekening utama
Pengalaman digital yang rapi tetap bergantung pada ponsel, koneksi internet, dan kemampuan pengguna menjaga akses. Ketika perangkat bermasalah atau baterai habis, pembayaran melalui aplikasi menjadi tidak praktis. Karena itu, saya tidak akan membawa blu sebagai satu-satunya cara membayar dalam situasi yang membutuhkan cadangan, terutama saat bepergian atau berada di tempat dengan koneksi yang tidak stabil.
Pemisahan uang juga dapat menciptakan rasa aman palsu. Memiliki beberapa tujuan tabungan tidak otomatis membuat anggaran sehat jika saya terus memindahkan uang untuk menutup pengeluaran. Saya perlu melihat total kondisi keuangan, bukan hanya saldo setiap bagian. Jika pemasukan tidak tetap, saya akan menyisakan ruang untuk kebutuhan tak terduga sebelum mengunci dana dalam tujuan jangka panjang.
Deposito pun bukan pengganti dana darurat. Uang darurat harus mudah dijangkau ketika ada biaya medis, perbaikan perangkat, atau kebutuhan keluarga. Pengguna yang baru mulai menabung sebaiknya membangun cadangan yang mudah digunakan terlebih dahulu, kemudian mempertimbangkan deposito untuk dana yang memang tidak akan dipakai dalam waktu dekat.
Orang yang membutuhkan fitur sangat khusus, integrasi ke sistem akuntansi tertentu, atau layanan yang lebih cocok untuk aktivitas bisnis besar mungkin perlu membandingkan blu dengan pilihan lain. Aplikasi ini terasa kuat untuk keuangan pribadi dan transaksi harian, tetapi kebutuhan perusahaan, banyak pengguna, atau proses administrasi yang kompleks bisa menuntut platform berbeda.
Saya juga tidak akan memilih aplikasi hanya karena ratingnya tinggi. Penilaian rata-rata 4,8 dari sekitar seratus empat puluh satu ribu rating dan sekitar tiga puluh enam ribu ulasan memang mengesankan, tetapi keputusan tetap harus disesuaikan dengan kebiasaan saya. Rating tidak bisa menggantikan pemeriksaan terhadap kompatibilitas perangkat, kebutuhan akses dana, dan kenyamanan menggunakan layanan yang sepenuhnya digital.
Siapa yang paling cocok menggunakannya
blu paling cocok untuk orang yang ingin mulai menata keuangan tanpa sistem yang rumit. Mahasiswa dapat memisahkan uang makan dan kebutuhan kuliah. Pekerja dapat membuat batas antara pengeluaran rutin dan tabungan. Pasangan dapat memakai pembagian tujuan sebagai alat diskusi, meskipun keputusan keuangan tetap perlu dibuat secara terbuka dan tidak hanya mengandalkan nama ruang simpanan.
Aplikasi ini juga masuk akal bagi pengguna yang sering melakukan pembayaran QRIS dan transaksi online, tetapi ingin tetap memiliki tempat untuk menyimpan dana di luar dompet digital. Pengguna yang baru beralih dari bank tradisional mungkin menyukai akses berbasis ponsel, selama mereka siap menjaga keamanan perangkat dan memahami bahwa tidak semua masalah dapat diselesaikan dengan datang ke kantor cabang.
Sebaliknya, saya akan menyarankan pertimbangan lebih panjang bagi orang yang jarang memakai ponsel, sering kehilangan akses perangkat, atau tidak nyaman mengurus semuanya secara mandiri. Begitu juga bagi pengguna yang membutuhkan layanan perbankan dengan dukungan tatap muka sebagai bagian utama pengalaman. Dalam situasi tersebut, rekening bank konvensional atau kombinasi beberapa layanan bisa lebih sesuai.
Penilaian akhir setelah dipakai sebagai kebiasaan
Yang membuat blu menarik bukan sekadar kemampuan membuka rekening atau melakukan pembayaran. Nilai sebenarnya muncul ketika saya menggunakannya sebagai sistem kebiasaan: uang masuk ke tempat yang jelas, pengeluaran harian tidak memakan tabungan, dan dana jangka panjang tidak mudah tersentuh. Pendekatan ini membutuhkan sedikit disiplin, tetapi hasilnya lebih berguna daripada mengunduh aplikasi lalu membiarkan semua saldo tetap bercampur.
BCA Digital juga menunjukkan bahwa aplikasi ini bukan proyek kecil yang hanya ditujukan untuk pengguna awal. Dengan lebih dari lima juta pemasangan dan pengembangan yang terus berjalan hingga versi 2.17.0, blu terasa seperti pilihan serius di kategori keuangan digital. Saya tetap akan memeriksa kecocokan perangkat dan menyiapkan cara cadangan untuk keadaan darurat, tetapi hambatan tersebut berlaku untuk hampir semua layanan keuangan berbasis aplikasi.
Pada akhirnya, saya merekomendasikan blu kepada pembaca yang ingin menggabungkan rekening digital, tabungan berdasarkan tujuan, deposito, pembayaran online, dan QRIS dalam rutinitas yang mudah dipahami. Saya tidak merekomendasikannya sebagai solusi ajaib untuk masalah keuangan, dan bukan pilihan mutlak bagi orang yang mengutamakan layanan cabang. Namun, jika Anda siap membuat aturan sederhana lalu mengulanginya setiap minggu, blu by BCA Digital dapat menjadi alat yang masuk akal untuk membuat uang lebih terarah.
Kelebihan
- Pembukaan rekening sepenuhnya dilakukan secara online tanpa perlu ke kantor cabang.
- Tampilan aplikasi modern dan navigasinya cukup mudah dipahami pengguna baru.
- Tersedia fitur pembayaran tagihan dan pembelian kebutuhan harian dalam satu aplikasi.
- Notifikasi transaksi membantu memantau aktivitas rekening secara real time.
- Fitur bluGether memudahkan pengelolaan tabungan bersama dengan pengguna lain.
Kekurangan
- Sebagian fitur membutuhkan koneksi internet yang stabil agar dapat digunakan lancar.
- Verifikasi identitas bisa memerlukan waktu lebih lama jika dokumen sulit terbaca.
- Belum semua kebutuhan layanan perbankan tersedia selengkap bank konvensional.
- Batas transaksi atau fitur tertentu dapat berbeda sesuai level verifikasi akun.
- Pengguna tetap perlu berhati-hati terhadap penipuan yang mengatasnamakan blu.
FAQ untuk blu by BCA Digital
Apa itu blu by BCA Digital dan siapa yang dapat menggunakannya?
blu by BCA Digital adalah aplikasi perbankan digital dari PT Bank Digital BCA yang memungkinkan pengguna membuka rekening, menabung, melakukan transfer, membayar kebutuhan, serta mengatur keuangan melalui ponsel. Aplikasi ini ditujukan bagi nasabah yang memenuhi persyaratan pembukaan rekening, termasuk memiliki identitas resmi dan nomor ponsel aktif. Seluruh proses pendaftaran dilakukan secara online, tanpa perlu datang ke kantor cabang.
Bagaimana cara membuka rekening blu by BCA Digital melalui aplikasi?
Untuk membuka rekening, pengguna perlu mengunduh aplikasi blu, memasukkan nomor ponsel, mengisi data pribadi, serta menyiapkan e-KTP dan dokumen atau informasi pendukung yang diminta. Proses biasanya mencakup verifikasi identitas dan pemeriksaan wajah melalui kamera ponsel. Pastikan koneksi internet stabil, pencahayaan cukup, dan data yang dimasukkan sesuai dokumen agar proses verifikasi berjalan lancar.
Apa saja fitur utama yang tersedia di blu by BCA Digital?
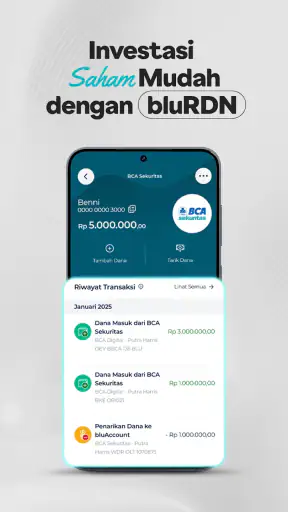
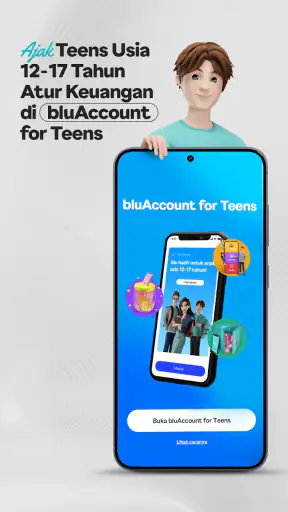
blu by BCA Digital menyediakan berbagai fitur untuk kebutuhan perbankan sehari-hari, seperti bluAccount untuk rekening utama, bluSaving untuk memisahkan tabungan berdasarkan tujuan, serta bluGether untuk menabung bersama. Pengguna juga dapat melakukan transfer, pembayaran, pembelian produk digital, dan memantau transaksi dari aplikasi. Ketersediaan fitur, batas transaksi, serta biaya dapat berubah sesuai kebijakan bank.
Apakah blu by BCA Digital aman digunakan untuk menyimpan uang dan bertransaksi?
Aplikasi blu menggunakan pengamanan perbankan digital, termasuk verifikasi identitas, PIN, kode OTP, dan perlindungan pada perangkat yang digunakan. Namun, keamanan juga bergantung pada kebiasaan pengguna. Jangan pernah membagikan PIN, OTP, kata sandi, atau kode verifikasi kepada siapa pun, termasuk pihak yang mengaku sebagai petugas bank. Unduh aplikasi hanya dari Google Play Store atau App Store resmi.
Apakah blu by BCA Digital mengenakan biaya administrasi dan apakah uangnya dijamin?
Biaya administrasi, biaya transfer, biaya tarik tunai, serta biaya layanan lainnya bergantung pada jenis transaksi dan ketentuan yang berlaku saat itu. Beberapa layanan dapat memiliki kuota gratis atau biaya tertentu setelah batas penggunaan tercapai, sehingga pengguna sebaiknya memeriksa rincian tarif di aplikasi. Dana nasabah pada bank peserta dijamin oleh LPS sesuai syarat dan batas nilai penjaminan yang berlaku.

blu by BCA Digital
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui haloblu@bcadigital.co.id, kunjungi https://blubybcadigital.id, atau baca https://blubybcadigital.id/info/term mereka.










